Dashcam homologuée assurance : ce que ça veut dire, et les 4 critères qui décident
La réponse en trois phrases
Il n'existe aucune homologation officielle des dashcams en France. Aucun organisme ne délivre d'agrément, aucune norme propre à ces caméras ne s'applique, et aucun assureur ne publie de liste de modèles acceptés.
Quand un vendeur écrit « dashcam homologuée assurance », il emploie un argument commercial, pas une certification. Ce n'est pas forcément malhonnête, mais ça ne vous garantit rien.
Ce qui décide vraiment, c'est la qualité de la preuve : une plaque lisible, une date et une heure fiables, un fichier intact, et un enregistrement qui n'a pas été coupé au mauvais moment.
Pourquoi le mot « homologuée » revient partout alors qu'il ne veut rien dire
Tapez « dashcam homologuée » et vous trouverez des dizaines de fiches produits qui affichent le mot en gras. Pourtant, en France, aucun texte ne prévoit d'homologation pour une caméra embarquée. Il n'y a ni organisme certificateur, ni numéro d'agrément, ni cahier des charges officiel.
Le mot vient d'ailleurs. Dans l'automobile, l'homologation est une réalité quotidienne : un véhicule est homologué, un siège enfant est homologué, un casque est homologué. Le conducteur transpose naturellement ce réflexe à la caméra qu'il installe sur son pare-brise.
Le marquage CE, lui, existe bien, mais il porte sur la sécurité du matériel : il ne dit rien de la valeur de ce que la caméra filme.
La bonne question n'est donc pas « cette dashcam est-elle homologuée ». C'est : si j'ai un accident demain, est-ce que ce que filme cette caméra servira à quelque chose ?
Ce que dit réellement le droit français
Deux règles suffisent à comprendre la situation.
En matière civile, la preuve est libre. L'article 1358 du Code civil pose que, sauf exception prévue par la loi, la preuve peut être apportée par tout moyen. Une vidéo de dashcam entre donc dans le débat sans avoir besoin d'un agrément quelconque. C'est ensuite le juge, ou l'assureur au stade amiable, qui apprécie sa valeur.
Filmer pour soi est admis, diffuser ne l'est pas. Enregistrer la route depuis son véhicule pour un usage strictement personnel relève de la sphère privée. Publier ces images sur les réseaux, en revanche, vous expose au droit à l'image et à la protection des données dès lors qu'un visage ou une plaque est identifiable. Le détail de ce qui est permis est ici : ce que vous avez le droit de filmer, et ce que vous n'avez pas le droit d'en faire.
Autrement dit, la loi ne vous demande pas un matériel particulier. Elle vous demande un usage particulier.
Les quatre critères qu'un assureur regarde vraiment
Un gestionnaire de sinistre ne connaît pas les marques de dashcams et ne s'y intéresse pas. Il cherche à répondre à une seule question : cette vidéo établit-elle ce qui s'est passé ? Quatre éléments décident, et un seul qui manque peut suffire à rendre la séquence inutile.
| Critère | Ce qui est vérifié | Ce qui le rend inutilisable |
|---|---|---|
| Lisibilité de la plaque | Les chiffres et lettres du véhicule adverse se lisent à l'arrêt sur image | Une image nette de jour mais floue dès la tombée du soir |
| Horodatage | Une date et une heure justes, incrustées dans l'image | Une horloge jamais réglée, ou remise à zéro à chaque coupure |
| Continuité | Les secondes qui précèdent le choc sont présentes | Un fichier coupé juste avant l'impact, ou écrasé par la boucle |
| Intégrité | Le fichier d'origine, non réencodé, non monté | Un extrait recadré, converti ou renvoyé par messagerie |
La plaque, et rien d'autre
C'est le point le plus mal compris. Une vidéo où l'on distingue la forme et la couleur d'une voiture ne prouve rien : elle ne désigne personne. Une vidéo où l'on lit les sept caractères de la plaque désigne un véhicule, donc un assuré, donc un responsable.
Regardez donc moins la définition annoncée que le résultat réel de nuit. Une caméra 4K mal exposée dans le noir est moins utile qu'une 1080p correctement réglée. C'est aussi ce qui fait toute la différence après un délit de fuite, où la plaque est littéralement la seule chose qui compte.
L'heure, que presque personne ne vérifie
Une séquence sans date ni heure exactes se conteste facilement : rien ne prouve qu'elle correspond au sinistre déclaré. Beaucoup de caméras perdent leur horloge à chaque coupure d'alimentation et repartent au 1er janvier. Une caméra avec GPS intégré règle le problème toute seule, puisqu'elle prend l'heure et la position depuis les satellites, et inscrit les deux dans l'image.
Le fichier, qu'il ne faut surtout pas retoucher
Envoyez l'original. Pas un extrait recadré, pas une version convertie, pas une vidéo passée par une application de messagerie qui la recompresse. Chaque manipulation affaiblit la valeur du document et donne un argument à la partie adverse.
C'est aussi pour ça que la carte mémoire n'est pas un détail : une carte ordinaire lâche au bout de quelques mois d'écriture en boucle, souvent sans prévenir, et le jour où vous en avez besoin il n'y a rien dessus. Nous avons mesuré ce point dans notre article sur la carte SD qui tient la route.
Et si l'assureur refuse quand même la vidéo ?
Cela arrive, et ce n'est pas parce que votre caméra n'était pas « homologuée ». Un assureur peut écarter une séquence parce qu'elle n'établit rien d'utile, parce qu'elle arrive trop tard, ou parce qu'elle a été modifiée. Les motifs réels, et la marche à suivre dans ce cas, sont détaillés dans votre assureur peut-il refuser votre vidéo de dashcam. Aucune compagnie ne publie non plus de liste de dashcams « acceptées » : c'est la vidéo qui compte, pas la marque de l'appareil.
Retenez surtout que la vidéo ne remplace jamais le constat amiable. Elle le complète. L'ordre des gestes à faire sur les lieux compte autant que le matériel : nous l'avons détaillé dans les six gestes à faire dans l'ordre après un accident.
Une dashcam fait-elle baisser votre prime ?
Non, et méfiez-vous de toute page qui l'affirme. Le chiffre de 10 à 15 % de réduction circule, mais nous n'avons trouvé aucune offre nommée, chiffrée et datée d'un assureur français pour l'étayer : le détail des sources est dans nos chiffres sur la dashcam en France. Si vous voyez une réduction annoncée, demandez le nom du contrat et vérifiez-le auprès de votre assureur avant d'acheter quoi que ce soit.
Le gain d'une dashcam n'est pas sur la prime. Il est sur le litige : un dossier tranché plus vite, une responsabilité qui ne se discute pas, un bonus qui ne saute pas pour un accrochage dont vous n'étiez pas responsable.
Quel modèle du catalogue coche ces critères ?
Puisque le label n'existe pas, le choix se fait sur ce qu'un assureur regarde réellement : une image lisible de nuit, un mode stationnement qui continue de filmer moteur coupé, et la possibilité de transmettre le fichier vite.
| Modèle | Vision de nuit | Mode stationnement | WiFi | Ce qui la distingue |
|---|---|---|---|---|
| 4K avant-arrière GPS | Oui | Oui | Oui | Deux angles, heure et position par GPS |
| 360° surveillance parking | Oui | Oui | — | Couverture à 360°, habitacle compris |
| Écran CarPlay / Android Auto | — | Oui | — | Écran intégré au tableau de bord |
| Essentielle | Oui | — | Oui | Le modèle d'entrée du catalogue |
Pour un usage centré sur la preuve en cas de sinistre, la 4K avant-arrière GPS est le seul modèle qui coche les quatre critères du tableau : elle filme de nuit à l'avant et à l'arrière, elle continue moteur coupé, elle date et situe chaque séquence par GPS, et elle transmet le fichier par WiFi depuis le bord de la route.
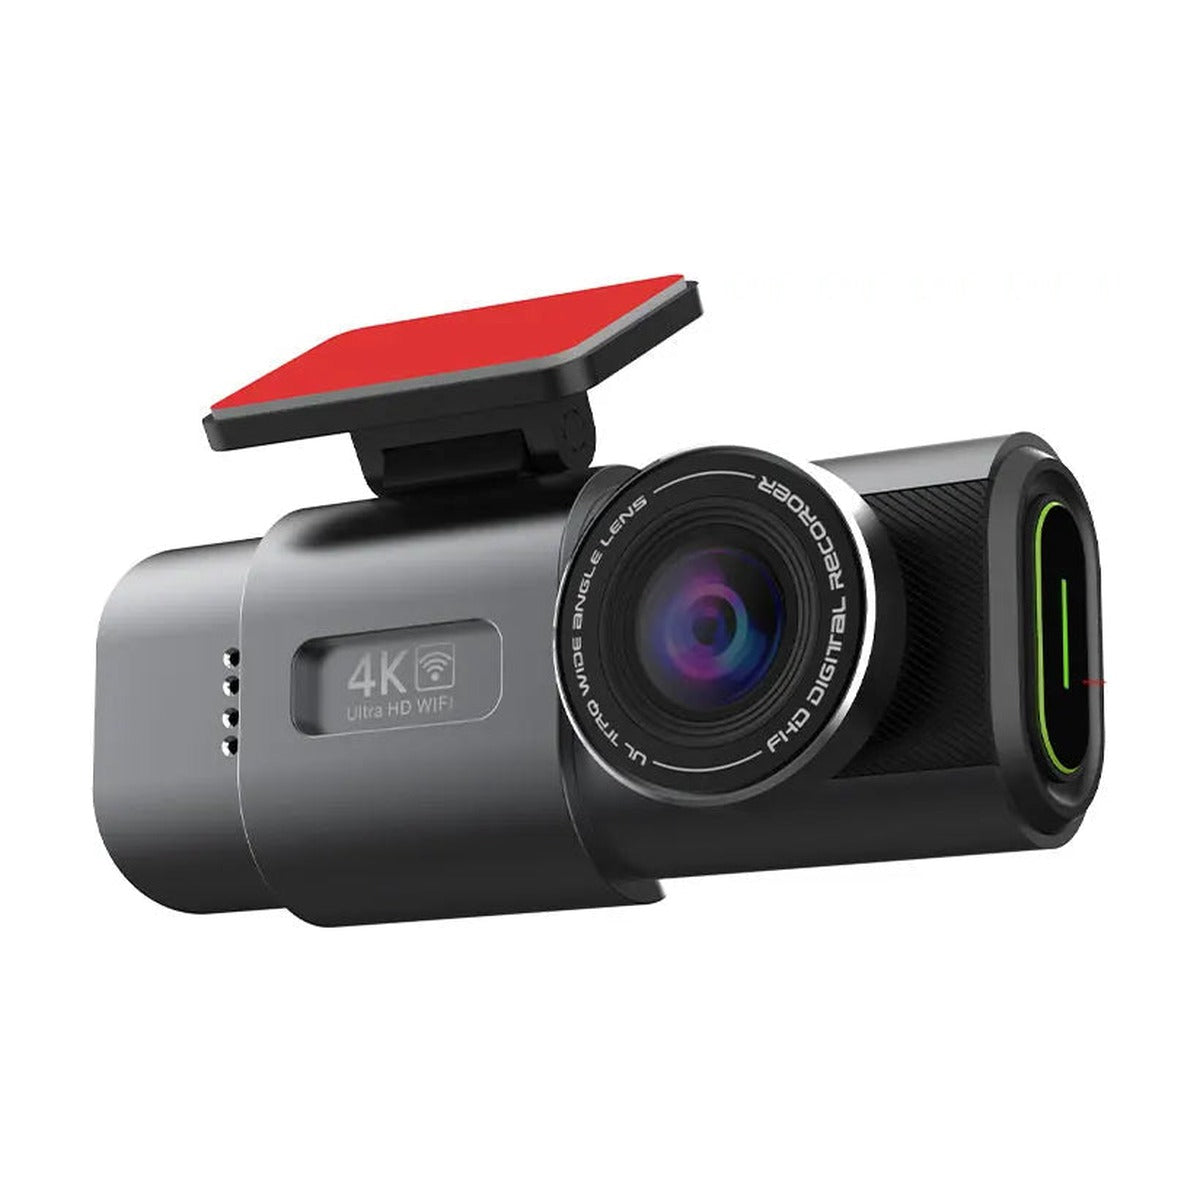
Dashcam 4K avant-arrière avec GPS
Deux capteurs, image nette de nuit, position GPS horodatée.
Voir la ficheCe n'est pas le bon choix pour tout le monde :
- Si votre inquiétude porte surtout sur la voiture garée dans la rue, la couverture à 360° compte plus que la définition d'une caméra avant-arrière.
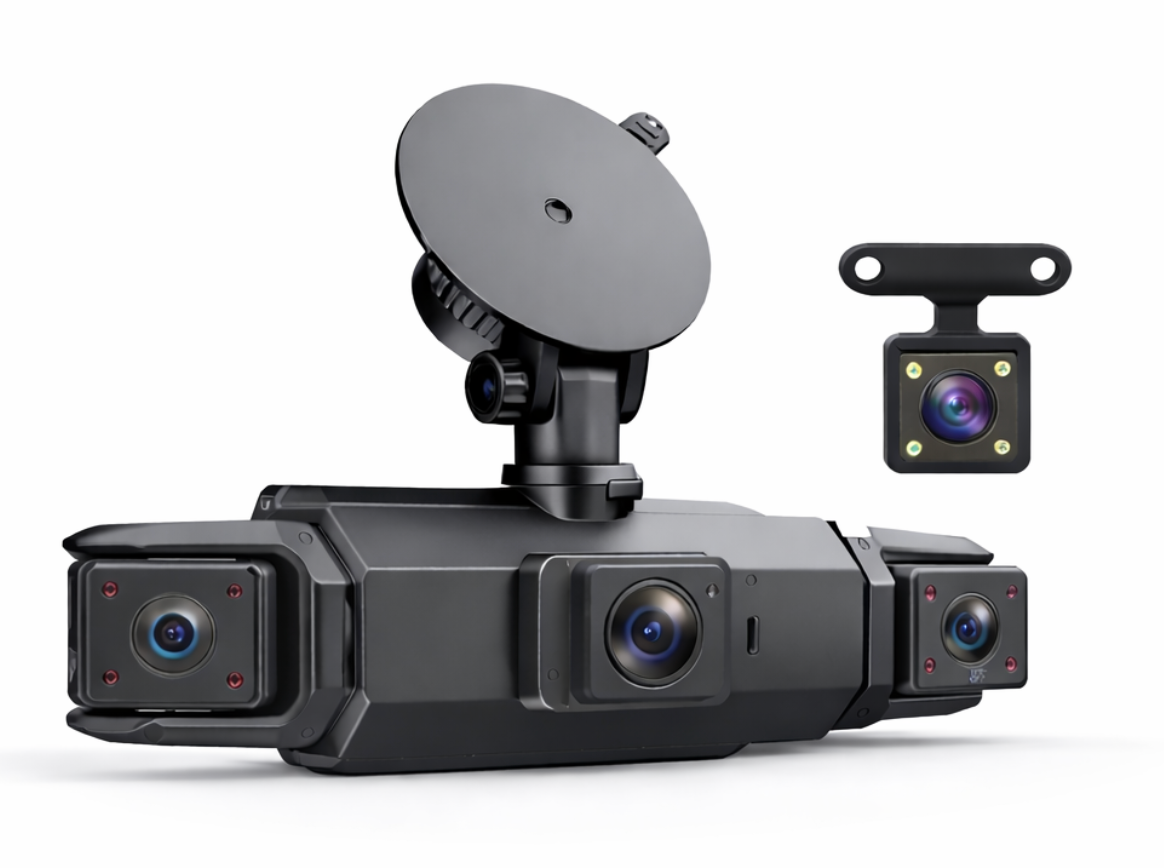
Dashcam 360° avec surveillance en stationnement
Champ total et détection de choc quand la voiture est garée.
Voir la fiche- Si vous cherchez avant tout un modèle d'entrée et acceptez de perdre le mode stationnement, l'Essentielle reste cohérente, mais elle ne couvre pas la voiture garée.
- Si vous roulez à moto, aucun de ces modèles ne s'applique : direction le guide des caméras embarquées deux-roues.
- L'écran CarPlay rend la caméra plus agréable à régler au quotidien, mais il n'ajoute rien à la valeur d'une vidéo dans un dossier.
Les cinq questions à poser avant d'acheter
- La plaque est-elle lisible de nuit ? Demandez une capture réelle prise le soir, pas une image de catalogue en plein soleil.
- L'heure est-elle fiable après une coupure ? Sans GPS ni pile de sauvegarde, la réponse est souvent non.
- Que se passe-t-il en cas de choc ? Un capteur de chocs doit verrouiller le fichier pour que la boucle ne l'écrase pas.
- Comment récupère-t-on la vidéo ? Sur le bord de la route, un transfert WiFi vers le téléphone vaut mieux que démonter la caméra.
- Quelle carte mémoire est fournie ? Si la réponse est « une carte standard », prévoyez d'en acheter une haute endurance tout de suite.
Si le vendeur ne répond qu'en répétant le mot « homologuée », le mot ne recouvre rien.
Questions fréquentes
Existe-t-il une dashcam homologuée par les assurances en France ?
Non. Aucune homologation, aucun agrément et aucune liste officielle n'existent. Les assureurs apprécient la vidéo au cas par cas, quel que soit le modèle qui l'a produite.
Mon assureur est-il obligé d'accepter ma vidéo ?
Non. En matière civile la preuve est libre, ce qui signifie que la vidéo est recevable au débat, pas qu'elle s'impose. L'assureur, puis le juge s'il y a litige, en apprécient la valeur.
Est-ce que « conforme CE » veut dire homologuée ?
Non. Le marquage européen concerne la sécurité du matériel, pas la valeur probante de ce qu'il filme.
Faut-il déclarer sa dashcam à son assurance ?
Aucune obligation de déclaration n'existe pour une caméra à usage personnel qui n'est pas fixée de façon permanente au véhicule. En cas de doute sur votre contrat, la question se pose à votre conseiller, pas au vendeur de la caméra.
Faut-il une caméra chère pour être crédible ?
Non. Une plaque lisible, un horodatage juste et un fichier intact comptent davantage que le prix de l'appareil.
Une caméra avant seule suffit-elle ?
Elle couvre le cas le plus fréquent, mais pas celui où l'on vous rentre dedans par l'arrière, qui est précisément celui où la preuve vous fait gagner le plus de temps.
Le mode stationnement est-il utile pour l'assurance ?
Oui, pour tout ce qui arrive voiture à l'arrêt : portière, rayure, vandalisme. Il demande une alimentation qui ne se coupe pas avec le contact, ce que la prise allume-cigare ne fournit pas sur la plupart des véhicules.
Quelle définition faut-il viser ?
Celle qui rend la plaque lisible dans vos conditions réelles de conduite, de nuit comprise. La définition annoncée seule ne dit rien : une 4K mal exposée vaut moins qu'une 1080p bien réglée.
La vidéo selon votre situation
- Un accrochage en manœuvre : accident de parking, qui est responsable
- Une rayure ou une portière, voiture garée : prouver un vandalisme sur un parking
- Un freinage suspect devant vous : les pièges de l'arnaque au faux accident
- Un constat signé trop vite : peut-on le modifier après signature
- Un accident déclaré responsable : comment le malus est calculé
- Une séquence à garder : combien de temps conserver une vidéo de dashcam
Pour aller plus loin
- Quelle dashcam choisir selon votre usage : le verdict, modèle par modèle
- Votre assureur peut-il refuser votre vidéo de dashcam ?
- Vidéo dashcam et assurance : acceptée ou non après un accident
- Accident avec dashcam : les six gestes à faire dans l'ordre
- Délit de fuite : les chiffres en France
Article mis à jour le 20 octobre 2026. Les éléments juridiques cités renvoient au droit français en vigueur à cette date et ne constituent pas un conseil juridique individuel. En cas de litige, référez-vous à votre contrat et à votre assureur.
Vincent Castanier est le fondateur de DashcamX. L'idée lui est venue après un délit de fuite : le conducteur responsable est parti, et sans rien pour établir ce qui s'était réellement passé, l'accrochage lui a coûté cher.